
08-04 波浪的倍数关系
波浪的倍数关系
请注意趋势的所有浪级总是同时对市场产生作用。因此,在任何给定的时刻,市场将充满各种斐波纳奇比率关系,这些关系按正在展开的各种浪级出现。由此得出结论,未来同时有多个斐波纳奇关系的点位,比只有一个斐波纳奇关系的点位,更有可能成为市场的转点。
例如,如果大浪②列大浪①产生的0.618倍回撤给出了一个特定的目标,在这之中,不规则调整中的中浪(A)的1.618倍给出了中浪(C)的相同目标,而且在中浪(c)中.小浪1的1.00倍再次给出了小浪5的相同目标,那么你就有了充分的理由期待在计算出的价位出现转折。图4—16表示了这个例子。
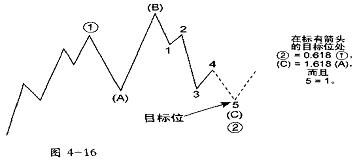
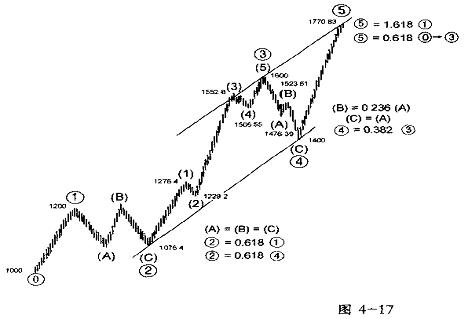
图4—17是一个理想艾略特波浪的表演,它在平行趋势通道内结束。它已经创造出一个说明比率是如何在整个市场中经常出现的例子。其中,有以下八个比率关系:
浪② =0.618×浪①;
浪④ =0.382×浪③;
浪⑤ =1.618×浪①;
浪⑤ =0. 618×浪◎→③;
浪② =0.618×浪④;
在浪②中,(A) =(B)=(C)
在浪④中,(A) =(C);
在浪④中,(B) =0.236×(A)
如果一种完整的比率分析方法可以成功地进化成基本的概念,那么用艾略特波浪理论进行预测就会变得更加科学。但是,它永远是种确定概率而不是必然的演练。尽管主宰生命和生长的自然法则永恒不变,但是它们的本性允许特定结果的多样化,市场也不例外。在这一点上,对比率分析所能说的是,比较波浪价格长度常常精确地确认了斐波纳奇序列比率是决定波浪在何处停止的关键。比率分析令人惊奇,但对我们来说并不惊讶,例如,1974年12月至1975年7月的上升行情仅收复了先前1973至1974年熊市的61.8%,还有1976至1978年的下跌行情,正好是先前1974年12月至1976年9月上升行情的61.8%。尽管有0.618比率重要性的连续不断的证据,但是,我们的基本研究必须基于形态,而比率分析是支持或质疑我们所见到的运动模式的证据。博尔顿对比率分析的建议是“保持简洁”。对比率分析的研究工作还会取得进步的成果,因为它仍处于婴儿期。我们期待那些研究比率分析的人
为艾略特理论增光添彩。
斐波纳奇时间序列
还没有一种确定的途径来用时间因素本身进行预测。艾略特曾说,时间因素常常“与模式相适应”,比如与趋势通道相适应,而且它的意义也正在此。然而,持续时间和时间关系本身反映了斐波纳奇量度。探索时间单位的斐波纳奇数字看上去超出了数字练习的范围,它能以显著的精度适应波浪的跨度。通过指出市场可能发生转折的时间,特别是在它们与价格目标和波浪计数一致的情况下,斐波纳奇数字给了分析人员额外的角度进行分析。在《自然法则》中,艾略特给出了以下在市场重要转折点间的斐泼纳奇时间跨度的例子:
1921至1929年 8年
1921年7月至1928年11月 89个月
1929年9月至1932年7月 34个月
1932年7月至1933年7月 13个月
1933年7月至1934年7月 13个月
1934年7月至1937年3月 34个月
1932年7月至1937年3月 5年(55个月)
1937年3月至1938年3月 13个月
1937年3月至1942年4月 5年
1929至1942年 13年
在1973年11月21日的《道氏理论通讯(Dow Theory Letters)》中,理查德·罗素(Richard Russell)给出了另一些斐波纳奇时期的例子:
1907年恐慌性的最低点至1962年恐慌性的最低点 55年
1949年的主要底部至1962年恐慌性的最低点 13年
1921年衰退的最低点至1942年衰退的最低点 21年
1960年1月的头部至1962年10月的底部 34个月
1968年,沃尔特怀特在对艾略特波浪理论的专题研究中曾做出结论“下一个重要的最低点可能是在1970年”。作为证明,他指出以下的斐波纳奇序列:1949+21=1970;1957+13=1970;1962+8=1970;1965+5-1970。1970年5月当然是三十年以来最严重的跌势的最低点。从这么长的时间来看,这些距离不是巧合。
在上一个大循环浪中,1928(正规)和1929年(名义)的最高点以来的多年市场行进,也产生了值得注意的斐波纳奇序列:
1929 + 3 = 1932年的熊市底部
1929 + 5 = 1934年的调整底部
1929 + 8 = 1937年的牛市顶部
1929 + 13 = 1942年的熊市底部
1928 + 21 = 1949年的熊市底部
1928 + 34 = 1962年的暴跌底部
1928 + 55 = 1983年可能是大循环浪的顶部
从目前大循环浪中的第三循环浪的1965年(正统)和1966年(名义)的最高点开始,也有相似的序列:
1965 + l = 1966年的名义最高点
1965 + 2 = 1967年的反作用浪最低点
1965 + 3 = 1968年次级公司股票卜扬形成的喷发性顶部
1965+ 5 = 1970年的暴跌最低点
1966+ 8 = 1974年的熊市底部
1966+ 13 = 1979年与9.2和4.5年循环相应的最低点
1966+ 21= 1987年可能是循环浪的最低点
因此,对于未来DJIA的反转点,我们可以预见一些有趣的可能性。在第八章中,我们会深入讨讨这些可能性。
在将各种斐波纳奇时间周期应用到市场模式的过程中,博尔顿注意到时间的“排列组合趋于无限”而且时间“周期会在头部至底部,头部至头部,底部至底部或底部至头部中产生”除了这个保留,他还在1960年出版的同一本书中成功地指出,基于斐波纳奇序列,1962或1963年可能产生一个重要的反转点。正如我们现在知道的那样,1962年确实产生了可怕的熊市以及大浪④的最低点,随后便是一个没有间断的持续了几乎四年的涨势。
除了这种类型的时间序列分析,罗伯特·雷亚发现的牛市和熊市间的时间关系,已被证明对预测十分有用。在给美林证券撰写的报告中,罗伯特·普莱切特曾在1978年3月注意到“4月17目标志着A-B-C调整浪耗时1931个交易小时,或浪(1)、(2)和(3)上涨3124个交易小时的0.618倍的日子。”星期五,即4月14日,市场从死气沉沉的头肩底模式向上突破,而且星期一,即4月17日,是成交量突然放大的日子,日成交6350万股(见图1-18)。尽管这个时间推断未能与最低点重合,但它确实是前面熊市的心理压力从市场中释放的日子。
贝纳理论
塞缪尔·T·贝纳(Samuel T Benner)曾是钢铁厂的厂主,直到1873年,美国内战后的大恐慌从财政上断送了他的工厂。此后,他开始在俄亥俄种植小麦,并开始进行价格运动的统汁研究,他以此为好,试图发现商业中价格反复涨跌的答案。1875年,贝纳曾写过一本书,名为《未来价格涨跌的商业预言(Business Prophecies of the Future Ups and Downs in Prices)》。他在书中的预测主要是基于生铁价格的循环,以及金融恐慌的重现。在许多年里,贝纳的预言曾达到了惊人的精度,而且作为一名统计人员和预言家,他为自己创造了另人羡慕的记录。甚至在今天,贝纳的图表还能引起循环学者的兴趣,并屡见出版,但有时这些出版物没有给原创者应有的赞许。
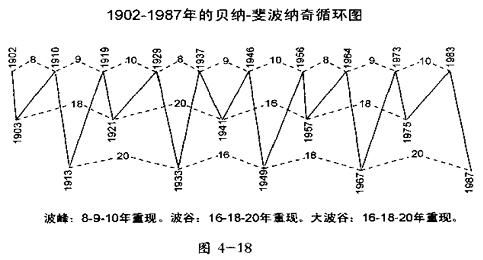
贝纳注意到,商业价格的最高点遵循一种重复的8—9—10年模式。如果我们将这种模式应用在从1902年开始的七十五年的DJIA上,我们将得到以下结果。这些日期并非基于多年前贝纳的预测,而只是8-9-10重复模式在历史记录中的应用。
历年间隔(年) 市场最高点
1902 1902年4月24日
1910 8 1910年1月2日
1919 9 1919年11月3日
1929 10 1929年9月3日
1937 8 1937年3月10日
1946 9 1946年5月29日
1956 10 1956年4月6日
1964 8 1965年2月4日
1973 9 1973年1月11日
至于经济的最低点,贝纳注意到两组时间序列,这些序列表明衰退(不景气)和大萧条(恐慌)趋向交替(考虑到艾略特的交替原则,就不会对此感到惊奇)。在评论恐慌时,贝纳曾观察到1819、1837、1857和1873年是恐慌年,并把它们在他最初的“恐慌”图中表示出来,以反映重复的16-18-20年模式,结果得到了这些重现事件的不规则周期。尽管他把16-18-20年系列应用于衰退或“不景气”,但是次要的股票市场最低点看起来就像主要的恐慌性最低点那样,也遵循同样的16-18-20年模式。因此,通过将16-18-20年系列应用往交替出现的股票市场最低点上,我们再次达到了相当的精度,就像1967年首次出现在《银行信用分析家》的副刊中的贝纳-斐波纳奇循环图(图4—18)说明的那样。
注意,与现在的循环相同的最后一次循环处于二十年代,这与我们将在第七章中讨论的康德拉蒂耶夫图一致,而且它是循环浪级的第五艾略特波浪的最后一次出现。
这个公式基于贝纳的关于顶部和底部的一系列重复的时间序列的观点,它与20世纪的大部分股票市场转折点一致。这个模式是否总能反映未来的各个最高点是另一个问题。毕竟,这些是固定的循环,而不是艾略特循环。然而,在关于它为什么能与现实相符合的研究中,我们发现贝纳理论与斐波纳奇序列极为接近,因为8-9-10的重复系列产生了高至377的斐波纳奇数字,而且误差仅有一点,如下表所示。
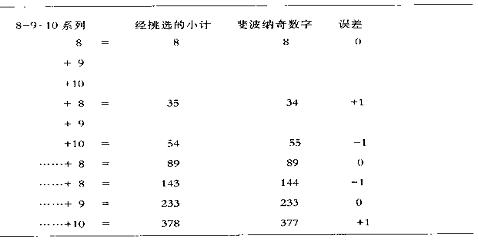
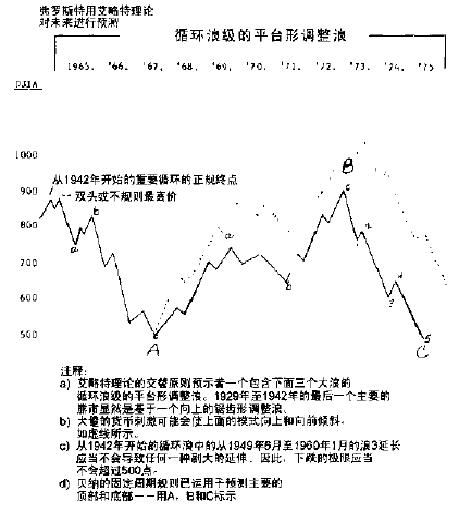
图4—19
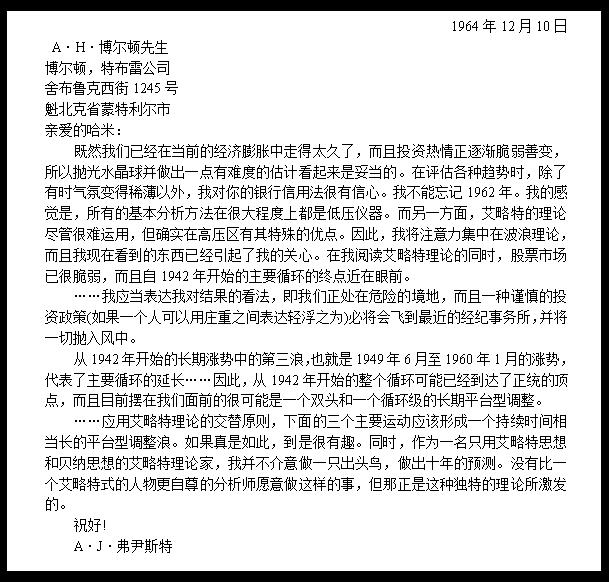
我们的结论是,基于不同底部和顶部回转周期而不是固定周期的贝纳理论,在斐波纳奇序列的框架以内。如果我们没有使用过这种方法,我们本不会提到它,但是以往的事实证明,将它与艾略特波浪行进的知识结合起来使用十分奏效。1964年末,A·J·弗罗斯特运用贝纳的概念做出了(在当时)难以想像的预测,也就是在下一个十年里股票指数基本上是横盘,在1973年达到大约DJIA1000点的最高点,并在1974年末或1975年初在500点至600点的区域达到最低点。下面有一封弗罗斯特写给汉密尔顿·博尔顿的信。图4—19是信中所附的走势图,有完整的注释。因为这封信是1964年12月10日写的,所以它代表了另一个长期的艾略特预测,结果这个预测不是臆想。
尽管我们巳经能像本章的前半部分描述的那样将比率分析完善地汇编成文,但是股票市场中还有许多斐波纳奇比率的证明。这里介绍的方法仅仅是给未来的分析人员抛砖引玉,并将它们置于正确的轨道。后面章节的某些部分将继续探索比率分析的运用,并评价它的复杂性、准确性和实用性。很明显,问题的关键就在那。剩下的所有问题就是发现它能解决多少悬而未决的问题。
没有要显示的评论
没有要显示的评论