
比率分析... 59
导入中...比率分析
比率分析是评定一个浪与另一个浪在时间和幅度上的比例关系。在识别黄金比率在股票市场循环的五浪上升和三浪下降的运动中的作用时,谁都可以预见在任何牛市阶段结束时,随后的调整浪的时间和幅度是先前上升行情的五分之三。这样简单的情况其实很少见。然而,与黄金分割关系相适应的市场基本趋势总是存在,它有助于对每一浪产生正确的外表。
对股票市场中波浪幅度关系的研究常常可以导致令人瞠目结舌的发现,以致于某些艾略特波浪理论的实践者几乎对它的重要性着了魔。尽管斐波纳奇时间比率极为少见,但多年绘制平均指数的经验使本书的作者确信,基本上每一浪的幅度(用算术测量或用百分比表示)都按斐波纳奇数字间的某个比率与相邻波浪、替代波浪和(或)分量波浪的幅度相联系。然而,我们必须努力举证,并让它按自己的特点说明问题。
在所有相关的资料中,第一个反映股票市场中的时间比率和幅度比率的记载,出自伟人的道氏理论家罗伯特雷亚的著作。1936年,雷亚在他的《平均指数史话》中收集整理了从1896至1932年36年中的,覆盖九个道氏理论牛市和熊市的市场资料。尽管这些数据马上会毫无用处,但雷亚感觉仍有必要出示它们,对于这样做的原因他说:
无论(这种对平均指数的回顾)是否能对整个金融史做出贡献,我确信介绍这些统计资料将为其他研究人员节约许多个月的时间……所以,与其只记录看上去有用的那部分资料,还不如记录我们收集到的全部资料……作为预测未来可能运动方向的一种因素,在这个标题下的图表很可能毫无价值;然而,作为对平均指数总体研究的一部分,这种处理值得考虑。
无论(这种对平均指数的回顾)是否能对整个金融史做出贡献,我确信介绍这些统计资料将为其他研究人员节约许多个月的时间……所以,与其只记录看上去有用的那部分资料,还不如记录我们收集到的全部资料……作为预测未来可能运动方向的一种因素,在这个标题下的图表很可能毫无价值;然而,作为对平均指数总体研究的一部分,这种处理值得考虑。
观察结果之一是:
上述排列中的各种关系(仅考虑工业股平均指数)表明,回顾期间的九个牛市和熊市持续了13115个日历日(Calender Day)。牛市上涨了8,143天,其余的4,972便处在了熊市之中。这些数字的关系说明熊市的持续时间是牛市的61.1%。
第一栏是每个牛市(或熊市)的所有主要运动幅度的总和。很明显,这个数值比任何牛市的最高点和最低点间的净差距要大得多。例如,第二章讨论的牛市(工业股平均指教)从29.64点启动并在76.04点结束,它们的差距,或净上涨是46.40点。这次上涨分成四个主要的摆动,幅度分别是14.44点、17.33点、18.97点和24.48点。这些分段涨幅之和是75.22点,即第一栏中出现的那个数字。如果把净上涨的46.40点除以分段涨幅之和的75.22点,那么结果是1.621,即第一栏中出现的那个百分比。假定有二个交易者在市场操作中万无一失,而且一个交易者在牛市底部建仓,并一路持有至牛市的最高点才抛出。让我们把他的获利设为100%。现在假定另一个交易者,在底部买入,并在每个主要摆动的最高点卖出,然后再在每个次级反作用的底部再次买进同样的艘票——相比第一个交易者实现的100%的利润,他的利润将是162.1%。因此,每次回撤幅度之和是净上涨的 62.1% 。(斜体后加)
所以,在1936年,尽管罗伯特·雷亚不知道斐波纳奇比率,但他发现了这个比率及其在持续时间和幅度上对牛市阶段和熊市阶段之间的联系作用。幸运的是,他感觉在出示的数据中存在一种不能即刻使用的价值,但是这种价值可能在未来某个时候有用。相似地,我们感觉在比率面前有许多东西要学,而且我们的仅仅触及皮毛的介绍,可能会指引某个未来的分析师回答我们甚至没想过要提出的问题。
比率分析已经揭示了一些在波浪中经常出现的精确价格关系。有两类比率关系:回撤(Rtracement)和倍数(Multiple)。
回撤
通常,一个调整会回撤掉先前波浪的一个斐波纳奇百分比。如图4—1所示,剧烈调整经常回撤掉先前波浪的61.8%或50%,这尤其出现在它们是推动浪中的浪2、大一浪级锯齿形调整浪中的浪B或多重锯齿形调整浪中的浪X的时候。盘档调整经常回撤掉先前推动浪的38.2%,这尤其出现在它们是浪4的时候,如图4—2所示。
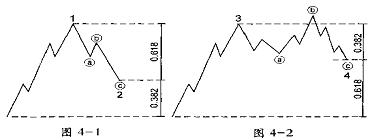
回撤以各种规模出现。图4—1和4—2中介绍的比率仅仅是各种倾向。大多数分析人员将注意力放在回撤上,因为测量回撤很容易。然而,更精确也更可靠的是交替浪之间或同向展开的长度之间
的关系,就像在下一节中解释的那样。
倍数
驱动浪的倍数
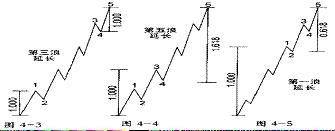
第二章曾提到,当浪3延长时,浪1和浪5就趋向等长,或成0.618的倍率关系,如图4—3所示。实际上,无论是等长、1.618还是2.618倍(它们的倒数是0.618和0.382),所有三个驱动浪都按斐波纳奇数学相关。这些推动浪的关系通常以百分比出现。例如,1932至1937年的浪Ⅰ上涨了371.6%,而1942至1966年的浪Ⅲ上涨了971.7%,或浪Ⅰ的2.618倍。要揭示这些关系,应使用半对数刻度。当然,在小级数波浪中,算术刻度和百分比刻度实际上产生了同样的结果,此时每个推动浪的点数揭示了同样的倍数。
另一个典型的波浪发展情况是,有时浪5的长度与浪1至浪3的长度成斐波纳奇比率关系,如图4—4所示,它显示出一个延长的第五浪。0.382和0.618的比率关系在浪五不延长时出现。在浪1是延长浪这样的少数情况下,合乎逻辑地,浪2常常是整个推动浪的黄金分割位置,如图4—5。
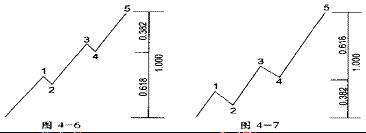
这里有一个总结,归纳了一些我们已经获得的观察资料:除非浪1延长,否则浪4常常是一个推动浪价格运动范围的黄金分割位置。在这种情况下,如果浪5没有延长,那么后面的部分就会是整个距离的0.382倍,如图4—6所示,而如果浪5延长,则是0.618倍,如图4—7所示。实际生活中的例子如图6—8、6—9所示。这个指导方针有些不严密,因为影响子浪的浪4中的确切分割点不断变化。它可以是浪4的起点、终点或极限逆势点。因此,根据各种情况,它给浪5的终点提供了二至三个目标位。这个指导方针解释了为什么个第五浪后的同撤目标常常在先前第四浪的终点以及0.382的回撤点双重指明。
调整浪的倍数
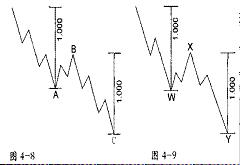
在锯齿形调整浪中,浪C的长度通常与浪A的长度相等,如图4—8,尽管浪C的长度是浪A的1.618或0.618倍也不少见。同样的比率关系也应用于双重锯齿形调整模式中第二个锯齿形调整
浪与第一个之间的关系,如图4—9。
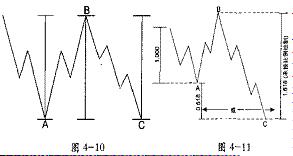
在规则平台形调整浪中,浪A、B和C当然几乎等长,如图4—10所示。在扩散平台形调整浪中,浪C的长度通常是浪A的1.618倍。有时浪C会在超出浪A终点0.618倍的浪A长度处结束。图4—11说明了上述这些倾向。在少数情况下,浪C是浪A长度的2.618倍。扩散平台形调整浪中的浪B有时是浪A长度的1.236或1.382倍。
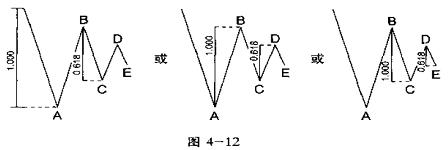
在三角形调整浪中,我们发现至少有两个交替浪按0.618的比率相互联系。也就是,在收缩三角形、上升三角形或下降三角形调整浪中,浪E=0.618C,浪C=0.618A,或浪D=0.618B,如图4—12所示。在扩散三角形调整浪中,这个倍数是1.618。在极少数情况下,毗连波浪按这些比率相联系。
在双重和三重调整浪中,一个简单模式的净幅度时常与另一个相等,或呈0.618的比率关系——
尤其是当三重调整浪中的一个是三角形调整浪的时候。
最后,浪4的毛价格范围和净价格范围,常常与相应的浪2相等或成斐波纳奇关系。在推动浪中,这些关系通常以百分比表示。